Domain your-rss.de kaufen?
Wir ziehen mit dem Projekt
your-rss.de um.
Sind Sie am Kauf der Domain
your-rss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain your-rss.de kaufen?
Wie werden die Beiträge zur Unfallversicherung berechnet?
Die Beiträge zur Unfallversicherung werden in der Regel prozentual vom Bruttoeinkommen des Versicherten berechnet. Die genaue Höhe des Beitrags richtet sich nach dem individuellen Gefahrenpotenzial des Berufs sowie nach der Unfallhistorie des Versicherten. Zudem spielen Faktoren wie die Art der Tätigkeit, die Anzahl der Beschäftigten im Unternehmen und die Beitragssätze der jeweiligen Berufsgenossenschaft eine Rolle. Die Beiträge können daher je nach Beruf und individueller Situation stark variieren. Es ist wichtig, regelmäßig die Beitragsabrechnungen zu überprüfen, um sicherzustellen, dass die Beiträge korrekt berechnet wurden. **
Wer zahlt die Beiträge für die gesetzliche Unfallversicherung?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Höhe der Beiträge richtet sich nach der Gefahrenklasse des Unternehmens und der Lohnsumme der versicherten Arbeitnehmer. Die Beiträge werden gemeinsam von Arbeitgebern und Arbeitnehmern finanziert, wobei die Arbeitnehmer in der Regel nicht direkt zur Kasse gebeten werden. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer im Falle von Arbeitsunfällen oder Berufskrankheiten. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:


-
Wer hat die Beiträge für die gesetzliche Unfallversicherung zu bezahlen?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich dazu verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Beiträge werden auf Basis der Lohnsumme berechnet und von den Arbeitgebern an die zuständige Berufsgenossenschaft gezahlt. Arbeitnehmer müssen in der Regel keine eigenen Beiträge zur gesetzlichen Unfallversicherung leisten, da die Kosten vom Arbeitgeber übernommen werden. In einigen Fällen kann es jedoch vorkommen, dass auch Selbstständige oder Freiberufler Beiträge zur gesetzlichen Unfallversicherung zahlen müssen. **
-
Wer übernimmt die Beiträge für die Unfallversicherung und wie hoch sind sie?
Die Beiträge für die Unfallversicherung werden in der Regel vom Versicherungsnehmer selbst getragen. Die Höhe der Beiträge hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Versicherungsumfang, dem Alter und dem Beruf des Versicherten. Es gibt jedoch auch Arbeitgeber, die ihren Mitarbeitern eine Unfallversicherung als Teil der betrieblichen Altersvorsorge anbieten und die Beiträge übernehmen. **
-
Wie funktioniert die Erstellung und Verwendung von RSS-Feeds zur einfachen Verfolgung von Website-Updates?
RSS-Feeds werden von Websites erstellt, um automatisch Updates zu neuen Inhalten bereitzustellen. Nutzer können diese Feeds abonnieren und erhalten so Benachrichtigungen über neue Beiträge. Mit einem RSS-Reader können Nutzer alle abonnierten Feeds an einem Ort verfolgen und auf dem Laufenden bleiben. **
-
Wie können RSS-Feeds genutzt werden, um automatisch über aktuelle Inhalte informiert zu bleiben?
RSS-Feeds können abonniert werden, um automatisch Benachrichtigungen über neue Inhalte von Websites zu erhalten. Diese Feeds können in RSS-Reader oder News-Aggregatoren eingefügt werden, um alle Updates an einem Ort zu sammeln. Auf diese Weise bleibt man ohne manuelle Suche immer auf dem neuesten Stand. **

Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
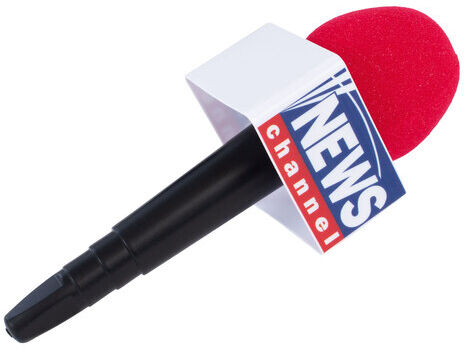
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie werden die Beiträge zur Unfallversicherung berechnet?
Die Beiträge zur Unfallversicherung werden in der Regel prozentual vom Bruttoeinkommen des Versicherten berechnet. Die genaue Höhe des Beitrags richtet sich nach dem individuellen Gefahrenpotenzial des Berufs sowie nach der Unfallhistorie des Versicherten. Zudem spielen Faktoren wie die Art der Tätigkeit, die Anzahl der Beschäftigten im Unternehmen und die Beitragssätze der jeweiligen Berufsgenossenschaft eine Rolle. Die Beiträge können daher je nach Beruf und individueller Situation stark variieren. Es ist wichtig, regelmäßig die Beitragsabrechnungen zu überprüfen, um sicherzustellen, dass die Beiträge korrekt berechnet wurden. **
-
Wer zahlt die Beiträge für die gesetzliche Unfallversicherung?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Höhe der Beiträge richtet sich nach der Gefahrenklasse des Unternehmens und der Lohnsumme der versicherten Arbeitnehmer. Die Beiträge werden gemeinsam von Arbeitgebern und Arbeitnehmern finanziert, wobei die Arbeitnehmer in der Regel nicht direkt zur Kasse gebeten werden. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer im Falle von Arbeitsunfällen oder Berufskrankheiten. **
-
Wer hat die Beiträge für die gesetzliche Unfallversicherung zu bezahlen?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich dazu verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Beiträge werden auf Basis der Lohnsumme berechnet und von den Arbeitgebern an die zuständige Berufsgenossenschaft gezahlt. Arbeitnehmer müssen in der Regel keine eigenen Beiträge zur gesetzlichen Unfallversicherung leisten, da die Kosten vom Arbeitgeber übernommen werden. In einigen Fällen kann es jedoch vorkommen, dass auch Selbstständige oder Freiberufler Beiträge zur gesetzlichen Unfallversicherung zahlen müssen. **
-
Wer übernimmt die Beiträge für die Unfallversicherung und wie hoch sind sie?
Die Beiträge für die Unfallversicherung werden in der Regel vom Versicherungsnehmer selbst getragen. Die Höhe der Beiträge hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Versicherungsumfang, dem Alter und dem Beruf des Versicherten. Es gibt jedoch auch Arbeitgeber, die ihren Mitarbeitern eine Unfallversicherung als Teil der betrieblichen Altersvorsorge anbieten und die Beiträge übernehmen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Erstellung und Verwendung von RSS-Feeds zur einfachen Verfolgung von Website-Updates?
RSS-Feeds werden von Websites erstellt, um automatisch Updates zu neuen Inhalten bereitzustellen. Nutzer können diese Feeds abonnieren und erhalten so Benachrichtigungen über neue Beiträge. Mit einem RSS-Reader können Nutzer alle abonnierten Feeds an einem Ort verfolgen und auf dem Laufenden bleiben. **
-
Wie können RSS-Feeds genutzt werden, um automatisch über aktuelle Inhalte informiert zu bleiben?
RSS-Feeds können abonniert werden, um automatisch Benachrichtigungen über neue Inhalte von Websites zu erhalten. Diese Feeds können in RSS-Reader oder News-Aggregatoren eingefügt werden, um alle Updates an einem Ort zu sammeln. Auf diese Weise bleibt man ohne manuelle Suche immer auf dem neuesten Stand. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.